¿Cómo las aseguradoras gestionan los daños tras catástrofes naturales?
miércoles 09 abr 2025
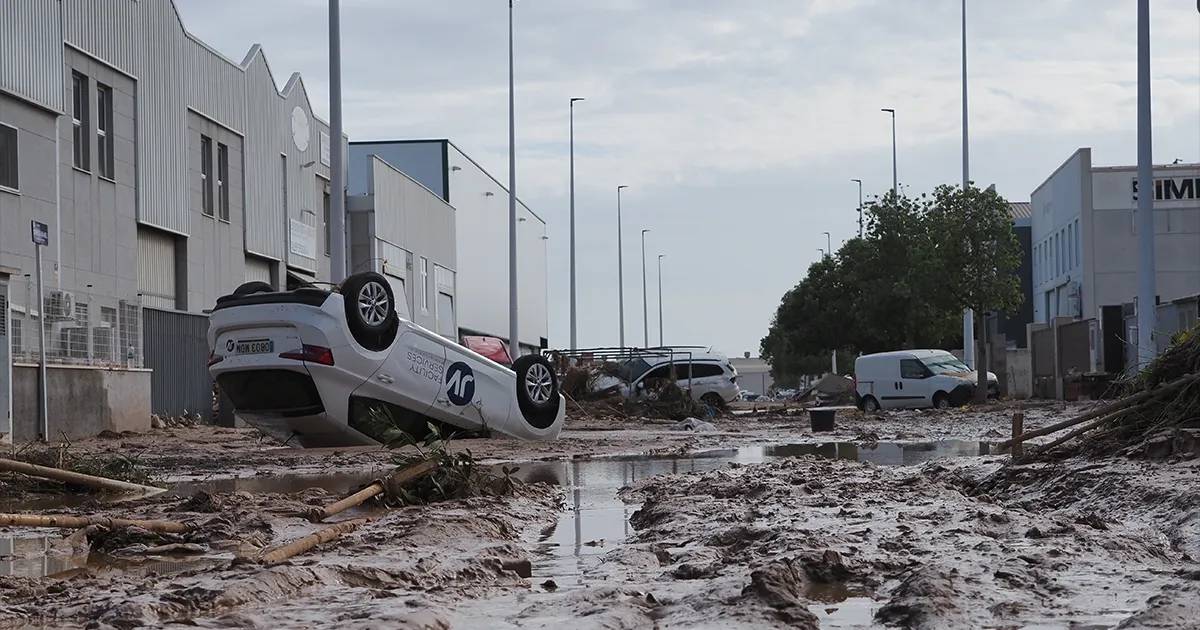
Imagina que, de un momento a otro, una catástrofe natural afecta tu vivienda o tu negocio. Inundaciones, terremotos, huracanes o fenómenos como la DANA pueden causar daños graves e inesperados.
En esos momentos críticos, entender cómo actúan las aseguradoras y los fondos de compensación puede marcar una gran diferencia en la recuperación.
Para quienes viven fuera de su país de origen, como muchos venezolanos residentes en España, estar informado y bien asegurado es clave. Conocer cómo funcionan estos mecanismos te permite reaccionar mejor ante una emergencia.
Para empezar a informarte y evaluar opciones de protección, puede ser útil consultar eva seguros y conocer qué coberturas existen para tu vivienda.
Activación de recursos y declaración de catástrofe
En muchos países, el primer paso es la declaración oficial de “catástrofe natural” por parte del gobierno. Esta declaración activa ayudas públicas y permite que aseguradoras y fondos especiales comiencen a actuar.
Europa
En países como España y Francia existen consorcios públicos que centralizan la gestión de estos eventos, facilitando la coordinación y el despliegue de recursos.
Estados Unidos y México
Cuentan con sistemas propios de compensación, adaptados a la magnitud y frecuencia de los desastres naturales en cada territorio.
¿Cómo presentar reclamos y obtener indemnizaciones?
El proceso varía según el país, pero tener un seguro activo es casi siempre un requisito clave.
España
Cuando se producen daños por riesgos extraordinarios, como inundaciones por DANA, actúa el Consorcio de Compensación de Seguros (CCS). Tras presentar el reclamo, un perito evalúa los daños y se determina la indemnización correspondiente.
Francia
El sistema de Catastrophes Naturelles se activa tras la declaración oficial del desastre. Las aseguradoras privadas gestionan los reclamos, respaldadas por el Estado.
Alemania
La cobertura no es automática. Es necesario contar con un seguro adicional llamado Elementarschäden. Sin él, la ayuda puede depender de apoyos gubernamentales excepcionales.
México
Las aseguradoras privadas cubren terremotos y huracanes si la póliza lo incluye. Además, el gobierno cuenta con el FONDEN, orientado a emergencias e infraestructura pública.
Estados Unidos
La FEMA coordina la respuesta ante desastres. En zonas de riesgo, el NFIP permite asegurar viviendas contra inundaciones, combinando cobertura pública y privada.
Evaluación de daños y pago de indemnizaciones
Una vez presentado el reclamo, se inicia la fase de peritaje y compensación:
- España y Francia: los consorcios despliegan equipos adicionales y oficinas temporales para agilizar pagos.
- México y Estados Unidos: las aseguradoras privadas cubren bienes asegurados, mientras que organismos públicos apoyan en casos graves.
- Alemania: la indemnización depende de contar con la cobertura adicional adecuada.
Importancia de la respuesta rápida y la coordinación
Tras una catástrofe, la rapidez y la coordinación entre entidades públicas y privadas es esencial.
- España y Francia: los consorcios trabajan con autoridades locales para acelerar la recuperación.
- México: aseguradoras y fondos públicos coordinan la atención a viviendas e infraestructura.
- Estados Unidos: FEMA colabora con gobiernos estatales y locales, ofreciendo ayudas directas y soluciones temporales.
Conclusión
Cada país gestiona las catástrofes naturales de forma distinta, pero todos persiguen el mismo objetivo: proteger a las personas y facilitar su recuperación. Contar con un seguro de hogar adecuado es una de las mejores formas de estar preparado frente a lo imprevisible.
Estar informado y bien asegurado marca la diferencia cuando ocurre un desastre. Si quieres analizar opciones y proteger tu vivienda con mayor tranquilidad, puedes consultar comparador de seguros y elegir la cobertura que mejor se adapte a tu situación.